
Prawo
Sprawy frankowe
Prowadzimy sprawy kredytobiorców frankowych od analizy umowy po wyrok i rozliczenie z bankiem. Sprawdzamy, czy Twoja umowa zawiera klauzule abuzywne, i mówimy wprost, na co realnie możesz liczyć.
Zakres usługi
Co obejmuje nasza obsługa
Masz kredyt indeksowany lub denominowany do franka i nie wiesz, czy warto iść do sądu? Zaczynamy od analizy Twojej umowy — dopiero potem rozmawiamy o pozwie.
Jak pracujemy
Od pierwszej rozmowy do rozwiązania
Prowadzimy Cię przez cały proces — od diagnozy po konkretne rozwiązanie i stałą opiekę.
Konsultacja i dokumenty
Rozmawiamy o Twojej umowie i mówimy wprost, czy widzimy podstawy do sprawy. Podpowiadamy, jakie zaświadczenia zamówić w banku.
Analiza umowy i wyliczenia
Badamy klauzule przeliczeniowe, liczymy nadpłatę i przedstawiamy warianty — unieważnienie albo odfrankowienie, z konsekwencjami każdego z nich.
Pozew i proces
Składamy pozew we właściwym sądzie, wnosimy o zabezpieczenie i prowadzimy sprawę — Ty pojawiasz się w sądzie zwykle raz, na przesłuchaniu.
Wyrok i rozliczenie
Doprowadzamy sprawę do prawomocnego wyroku i pilnujemy rozliczenia z bankiem — łącznie z wykreśleniem hipoteki.
Dlaczego my
Sprawa frankowa bez niedomówień
Ocena przed pozwem
Nie namawiamy do procesu każdego. Jeśli sprawa jest słaba albo ugoda korzystniejsza — powiemy to na pierwszej rozmowie.
Konkretne liczby
Zanim złożysz pozew, wiesz ile żądamy, na jakiej podstawie i jak wygląda rozliczenie z bankiem po ewentualnym unieważnieniu.
Wniosek o zabezpieczenie
Tam gdzie to możliwe, wnioskujemy o wstrzymanie spłaty rat na czas procesu — to realnie odciąża domowy budżet.
Kontakt z prawnikiem, nie z infolinią
Sprawę prowadzi konkretny prawnik z kancelarii, który zna Twoje akta i odbiera telefon.
FAQ
Najczęściej zadawane pytania
Czy moja umowa nadaje się do podważenia?
To zależy od konkretnych zapisów — kluczowe są klauzule przeliczeniowe pozwalające bankowi jednostronnie ustalać kurs franka. Takie postanowienia sądy powszechnie uznają za niedozwolone. Bez wglądu w umowę nikt uczciwie nie odpowie na to pytanie, dlatego zaczynamy od jej analizy.
Unieważnienie czy odfrankowienie — co wybrać?
Unieważnienie oznacza, że umowa traktowana jest jak nigdy niezawarta i strony zwracają sobie wzajemne świadczenia. Odfrankowienie zostawia kredyt w mocy, ale bez mechanizmu przeliczania do franka. Która droga jest korzystniejsza, zależy od kwoty kredytu, okresu spłaty i tego, ile już oddałeś bankowi — wyliczamy to przed decyzją.
Czy muszę chodzić na rozprawy?
W praktyce zwykle nie. Reprezentujemy Cię na podstawie pełnomocnictwa, a Twoja osobista obecność potrzebna jest najczęściej tylko na przesłuchaniu w charakterze strony. O terminie informujemy z wyprzedzeniem i przygotowujemy Cię do tego, o co sąd zapyta.
Czy warto przyjąć ugodę proponowaną przez bank?
Czasem tak — zwłaszcza gdy zależy Ci na szybkim zamknięciu tematu. Ugoda daje jednak zwykle mniej niż wygrany proces i zamyka drogę do dalszych roszczeń. Zawsze zestawiamy propozycję banku z prognozowanym wynikiem sprawy, żebyś decydował na liczbach, a nie na wyczuciu.
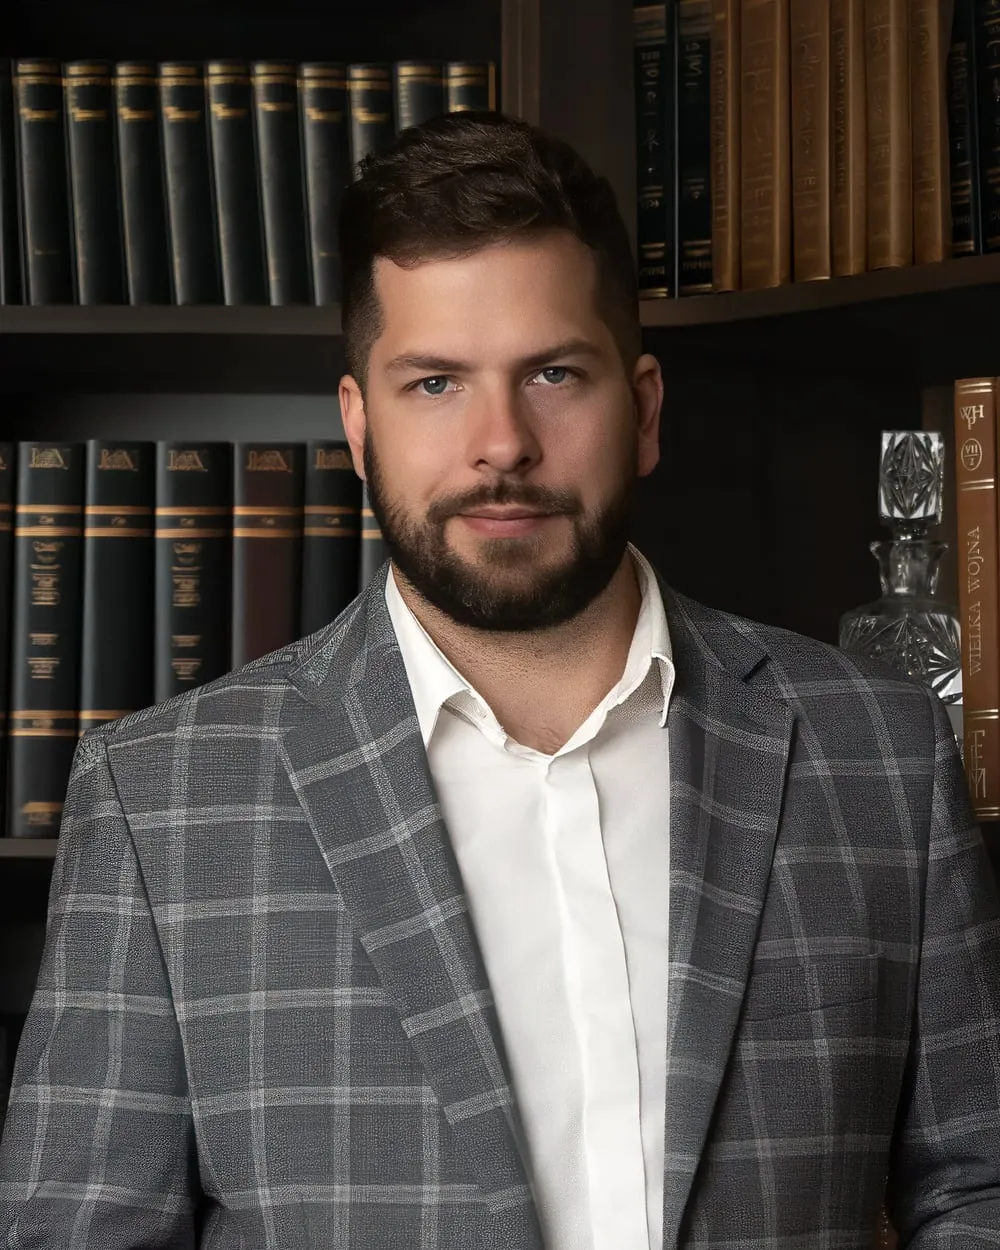 Adam GebauerAdwokat, doradca podatkowy
Kontakt
Porozmawiajmy o Twojej sprawie
Masz pytanie prawne lub podatkowe? Nie zostawiamy Cię z ogólnikami — umów rozmowę, a wspólnie ustalimy, czy i jak możemy pomóc. Bez zobowiązań, za to konkretnie.
Masz pytanie prawne lub podatkowe? Umów rozmowę — bez zobowiązań, za to konkretnie.