
Prawo
Wsparcie w sporach z zakładami ubezpieczeniowymi
Prowadzimy spory z zakładami ubezpieczeń — od zaniżonego odszkodowania po odmowę wypłaty. Reprezentujemy poszkodowanych, firmy i ubezpieczycieli, także w sprawach opiewających na kilkumilionowe kwoty.
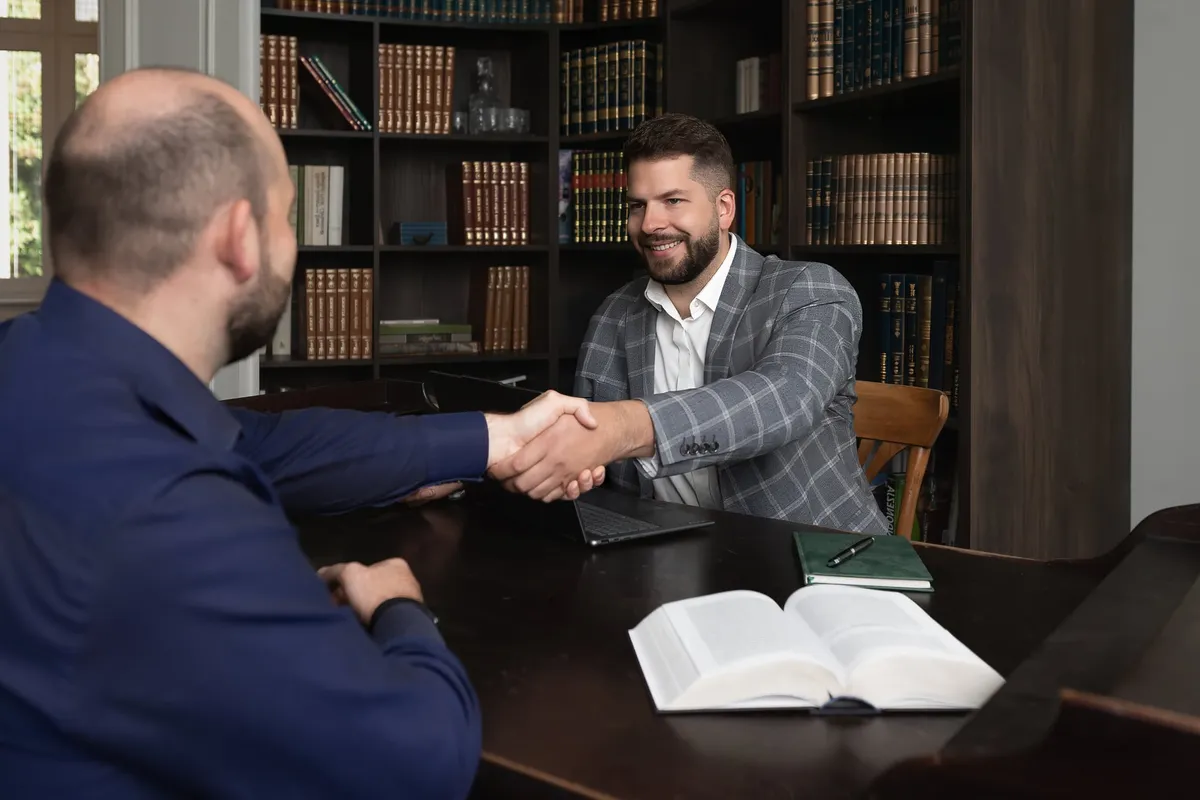
Zakres usługi
Co obejmuje nasza obsługa
Ubezpieczyciel odmówił wypłaty albo zaproponował kwotę, która nie pokrywa nawet części szkody? Odmowa to stanowisko strony sporu, a nie wyrok — i bardzo często da się ją podważyć.
Jak pracujemy
Od pierwszej rozmowy do rozwiązania
Prowadzimy Cię przez cały proces — od diagnozy po konkretne rozwiązanie i stałą opiekę.
Konsultacja i ocena sprawy
Czytamy polisę, OWU i decyzję ubezpieczyciela. Mówimy, czy roszczenie ma realne podstawy i jaki jest jego przybliżony zakres.
Analiza i dowody
Kompletujemy dokumentację szkody, w razie potrzeby korzystamy z opinii rzeczoznawcy. Bez dowodów spór jest tylko dyskusją.
Reklamacja albo pozew
Najpierw reklamacja i negocjacje z ubezpieczycielem — to szybsza droga. Gdy nie działa, kierujemy sprawę do sądu.
Wypłata i rozliczenie
Doprowadzamy do wypłaty i pilnujemy odsetek za opóźnienie — potrafią stanowić istotną część kwoty.
Dlaczego my
Znamy argumenty drugiej strony
Doświadczenie po obu stronach
Prowadziliśmy spory zarówno przeciwko ubezpieczycielom, jak i dla nich. Wiemy, jak powstają ich wyceny.
Duże sprawy nas nie odstraszają
Prowadziliśmy spory ubezpieczeniowe opiewające nawet na kilkumilionowe kwoty.
Reklamacja to nie koniec drogi
Odmowa po reklamacji nie zamyka sprawy — to dopiero moment, w którym zaczyna się realny spór.
Uczciwa ocena na starcie
Jeśli sprawa jest słaba albo koszty przewyższą korzyść, powiemy to od razu, zamiast prowadzić spór dla samego sporu.
FAQ
Najczęściej zadawane pytania
Ubezpieczyciel odmówił wypłaty. Czy to koniec sprawy?
Nie. Odmowa to stanowisko strony sporu, a nie rozstrzygnięcie. Przysługuje reklamacja do zakładu ubezpieczeń, wystąpienie do Rzecznika Finansowego, a przede wszystkim droga sądowa. Sprawdzamy podstawę odmowy w OWU — często opiera się ona na wyłączeniu, którego w danej sytuacji nie da się obronić.
Ile mam czasu na dochodzenie roszczenia od ubezpieczyciela?
Roszczenia z umowy ubezpieczenia się przedawniają, ale bieg terminu przerywa zgłoszenie szkody — biegnie on na nowo od dnia otrzymania stanowiska ubezpieczyciela. Inne zasady dotyczą roszczeń z OC sprawcy, zwłaszcza gdy szkoda wynikła z przestępstwa. Datę przedawnienia w Twojej sprawie ustalamy na pierwszej konsultacji, bo to ona wyznacza harmonogram działania.
Ubezpieczyciel zaniżył wycenę szkody. Jak to podważyć?
Wycena ubezpieczyciela to dokument prywatny, a nie wiążące ustalenie wysokości szkody. Przeciwstawiamy jej kalkulację niezależnego rzeczoznawcy i wskazujemy konkretne zaniżone pozycje — najczęściej ceny części, stawki roboczogodziny albo nieuwzględniony ubytek wartości. Rozstrzygające bywa dopiero postępowanie sądowe z opinią biegłego.
Czy warto iść do sądu przy niewielkiej kwocie?
To zwykły rachunek: koszty sądowe i opinia biegłego kontra kwota sporna wraz z odsetkami. Przy drobnych sprawach czasem lepiej wynegocjować dopłatę, przy powtarzalnych szkodach w firmie — postawić sprawę raz a dobrze i ustalić zasady na przyszłość. Liczymy to przed rozpoczęciem, żebyś decydował na liczbach, a nie na emocjach.
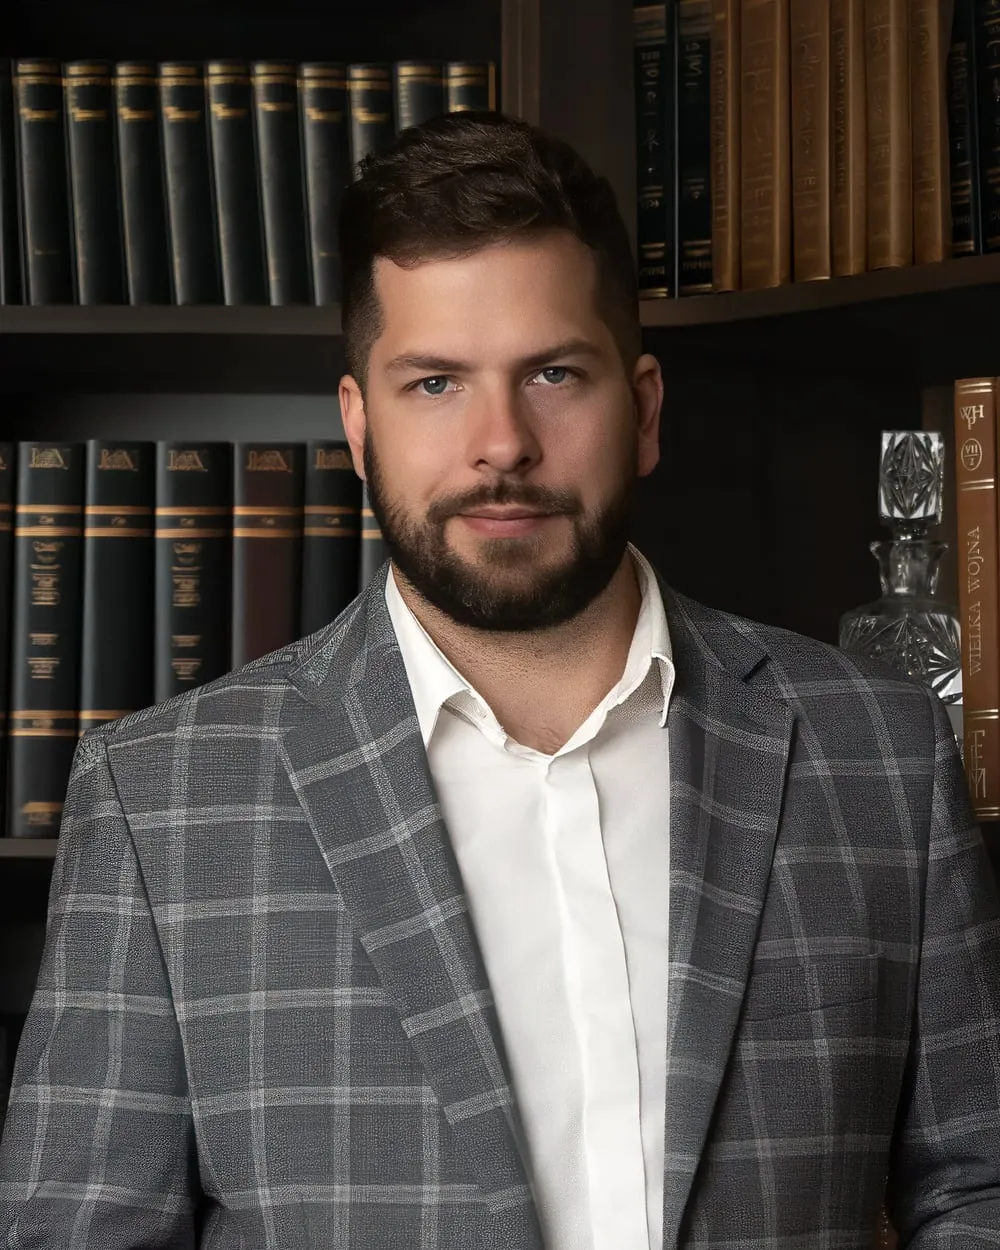 Adam GebauerAdwokat, doradca podatkowy
Kontakt
Porozmawiajmy o Twojej sprawie
Masz pytanie prawne lub podatkowe? Nie zostawiamy Cię z ogólnikami — umów rozmowę, a wspólnie ustalimy, czy i jak możemy pomóc. Bez zobowiązań, za to konkretnie.
Masz pytanie prawne lub podatkowe? Umów rozmowę — bez zobowiązań, za to konkretnie.